
支付宝
- Évaluation
- 3,4
- Téléchargements
- 10.00M
- Classification du contenu
- Accord parental
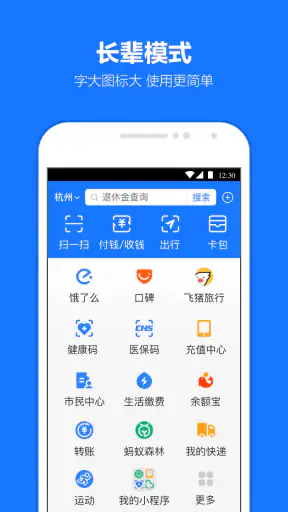
支付宝 - Captures d'écran
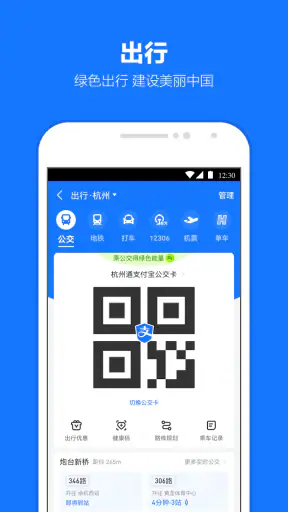
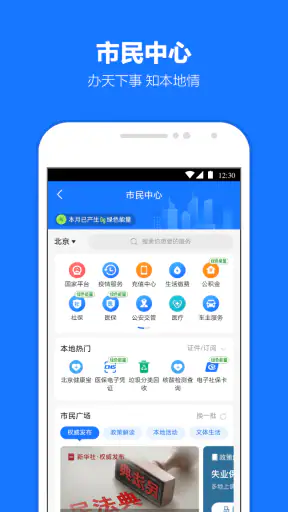
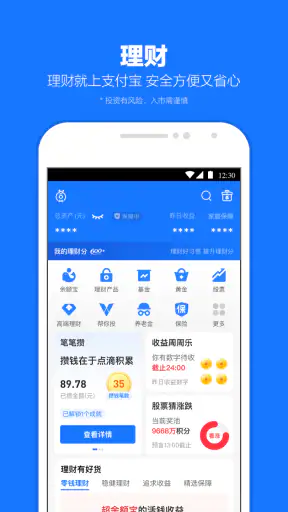
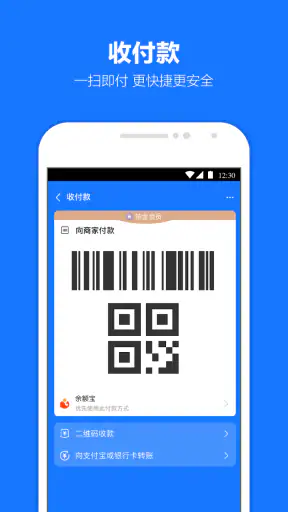
Avantages
- Paiements mobiles rapides chez de nombreux commerçants partenaires.
- Gestion pratique des factures
- recharges et services du quotidien.
- Transferts d’argent simplifiés entre utilisateurs Alipay.
- Nombreuses offres promotionnelles et réductions intégrées.
- Interface riche en services
- avec mini-programmes et outils pratiques.
Inconvénients
- Fonctionnalités principalement adaptées au marché chinois.
- Inscription et vérification parfois difficiles pour les utilisateurs étrangers.
- Certaines options nécessitent un numéro de téléphone chinois.
- Collecte importante de données personnelles et financières.
- Traduction française limitée
- rendant l’application moins accessible.
支付宝 - Description
- Nom de l'application
- 支付宝
- Nom du package
- com.eg.android.AlipayGphone
- Développeur
- Alipay (Hangzhou) Technology Co. Ltd
- Catégorie
- Finance
- Dernière mise à jour
- Unknown
- Version
- 12.12.1.7200
J’ai abordé 支付宝 comme une application de finance à évaluer avant de lui confier une partie de mes paiements quotidiens. Mon impression générale est celle d’un outil conçu pour réunir le paiement et de nombreux services numériques dans un même espace, plutôt que d’une simple application bancaire. Cette différence est importante : elle peut être très pratique si l’on veut centraliser ses habitudes, mais elle demande aussi de vérifier que l’environnement proposé correspond réellement à son pays, à ses usages et à son niveau de confort.
L’application est gratuite et développée par Alipay (Hangzhou) Technology Co. Ltd. Elle est proposée sur Android à partir de la version 7.0, avec la version actuelle 12.12.1.7200. La fiche indique une classification d’âge « Accord parental ». Son adoption est large, avec plus de dix millions d’installations, tandis que sa note moyenne atteint 3,4 sur cinq à partir d’environ 83 000 évaluations. Pour moi, ces chiffres invitent à une lecture équilibrée : le service attire beaucoup d’utilisateurs, mais l’expérience n’est pas forcément uniforme selon la région et le contexte.
Les critères à vérifier avant de choisir cette plateforme
Le premier critère n’est pas l’apparence de l’application, mais sa pertinence dans votre quotidien. Une plateforme de paiement peut être excellente dans son marché principal et moins adaptée ailleurs. Avant l’installation, je me demanderais donc où je souhaite l’utiliser, avec quels commerçants, pour quelles opérations et avec quel degré de dépendance à un écosystème numérique complet.
支付宝 est présenté comme une plateforme ouverte de paiements et de services numériques. Dans la pratique, cela signifie qu’il faut la considérer comme un point d’accès à plusieurs usages, pas uniquement comme un portefeuille destiné à régler un achat. Cette approche peut simplifier la routine d’une personne qui préfère gérer ses paiements et certains services courants depuis une seule interface. Elle sera moins convaincante pour quelqu’un qui cherche seulement une application bancaire classique, avec une présentation centrée sur son compte, ses virements et ses relevés.
Je conseille également de distinguer deux questions souvent confondues : « l’application peut-elle être installée ? » et « sera-t-elle réellement utile dans ma situation ? ». La compatibilité Android est assez large grâce à la prise en charge d’Android 7.0, mais cette compatibilité technique ne garantit pas que chaque fonction aura la même utilité selon le lieu de résidence ou les habitudes de paiement. C’est un point de décision plus important que la seule présence de l’application dans une boutique.
Le deuxième critère concerne la simplicité. Une application qui rassemble beaucoup de services peut éviter de jongler entre plusieurs outils, mais elle peut aussi donner une impression plus dense qu’un portefeuille minimaliste. Si je veux ouvrir l’application, scanner, confirmer et repartir rapidement, je préfère une interface dont le parcours principal est immédiatement évident. Si, au contraire, j’apprécie l’idée d’explorer plusieurs services depuis un même compte, la richesse de la plateforme devient un avantage.
Le troisième critère est la confiance. Pour une application financière, je regarde moins les slogans que mes propres habitudes : est-ce que je comprends ce que je confirme ? Est-ce que je peux retrouver facilement mes opérations ? Est-ce que je sais quel service je suis en train d’utiliser ? Avec une plateforme aussi large, cette vigilance est utile, surtout lorsqu’une action de paiement se trouve à proximité d’autres fonctions numériques.
Une application pensée pour un écosystème, pas seulement pour un achat
Ce qui distingue支付宝 dans mon évaluation, c’est son ambition de relier le paiement à des services du quotidien. La plateforme est associée à Ant Group et vise les consommateurs comme les commerçants. Je ne la vois donc pas comme un simple remplacement d’une carte bancaire ou d’un portefeuille mobile : son intérêt repose sur la possibilité de retrouver plusieurs interactions numériques au même endroit.
Cette organisation peut être intéressante pour une personne qui effectue souvent les mêmes démarches et souhaite éviter de passer d’une application à l’autre. Elle peut aussi convenir à un utilisateur qui préfère avoir un centre de services plutôt qu’une collection d’outils séparés. En revanche, cette centralisation ne doit pas être confondue avec une solution universelle. Une application de paiement gagne sa valeur par les usages effectivement disponibles, pas par le nombre de possibilités affichées.
Le scénario quotidien où la centralisation devient utile
Imaginons une journée où je dois régler plusieurs dépenses, consulter une opération récente et accéder à un autre service numérique lié à ma vie courante. Avec une application comme支付宝, l’intérêt est de commencer depuis le même environnement au lieu de rechercher successivement plusieurs applications. Ce n’est pas spectaculaire, mais c’est précisément le genre de confort qui peut faire la différence après plusieurs semaines.
Mon conseil serait de créer une routine très simple : ouvrir l’application uniquement depuis son icône habituelle, vérifier le service sélectionné, puis relire le montant et le destinataire avant de confirmer. Cette étape supplémentaire est particulièrement pertinente dans une plateforme qui ne se limite pas à un seul type d’opération. Elle réduit le risque de valider trop vite une action parce que l’écran ressemble à celui utilisé précédemment.
Un autre usage concret concerne le suivi personnel. Même sans transformer l’application en outil de budget complet, je peux m’en servir comme point de repère pour revoir mes paiements associés à la plateforme. Pour garder une vision claire, je recommande de vérifier régulièrement les opérations et de ne pas considérer l’application comme l’unique endroit où conserver sa mémoire financière. Une note personnelle ou le relevé du moyen de paiement utilisé peut rester utile.
Ce que l’expérience révèle au-delà de la description courte
Le premier enseignement pratique est que la largeur de l’écosystème modifie la manière de naviguer. Dans une application spécialisée, je sais généralement pourquoi je l’ouvre. Ici, il est plus judicieux de partir d’un objectif précis : payer, consulter une opération ou accéder à un service déterminé. Cette habitude évite de se laisser distraire par des fonctions secondaires et rend l’utilisation plus prévisible.
Le deuxième enseignement concerne le choix du compte principal. Quand une plateforme regroupe plusieurs usages, le compte associé devient plus important qu’avec un outil de paiement ponctuel. Je prendrais donc le temps de vérifier les informations de profil et les réglages visibles avant de m’en servir régulièrement. Ce n’est pas une étape très amusante, mais elle réduit la confusion lorsque l’on doit retrouver une opération ou modifier une préférence.
Le troisième point est le rapport entre commodité et dépendance. Plus je centralise mes paiements dans un seul environnement, plus je gagne en continuité, mais plus une difficulté d’accès peut perturber ma routine. Je garderais donc un moyen de paiement de secours et je conserverais mes informations importantes ailleurs. Ce conseil ne retire rien à l’intérêt de支付宝 ; il rappelle simplement qu’un portefeuille numérique ne devrait pas être mon unique solution dans toutes les situations.
Quand支付宝 prend l’avantage sur les solutions habituelles
À mes yeux, son avantage principal apparaît face aux applications qui font une seule chose. Un portefeuille très simple peut être préférable pour régler rapidement quelques achats, mais支付宝 devient plus intéressant si je veux une plateforme plus large, reliant paiements et services numériques. La différence n’est pas nécessairement une question de puissance : c’est surtout une question de centre de gravité.
Face à une application bancaire traditionnelle, le choix dépend aussi de la priorité. La banque reste souvent plus naturelle pour suivre une relation bancaire, gérer des produits financiers ou consulter des informations directement liées à un compte.支付宝, lui, me paraît davantage orienté vers l’usage numérique quotidien et le paiement dans un écosystème de services. Je ne remplacerais donc pas automatiquement une application bancaire par celle-ci ; je les considérerais plutôt comme deux outils potentiellement complémentaires.
Face aux portefeuilles mobiles généralistes, l’intérêt dépend de la compatibilité réelle avec les habitudes locales. Un portefeuille déjà intégré au téléphone peut offrir un parcours plus direct pour quelqu’un qui veut uniquement utiliser une carte enregistrée.支付宝 a davantage de sens si ses services et son environnement correspondent à mes besoins concrets. Dans le cas contraire, l’application risque de devenir un outil supplémentaire au lieu de simplifier ma vie.
La plateforme peut également convenir à une personne qui apprécie les services regroupés. Je préfère parfois une application centrale à plusieurs petites applications, surtout lorsque je répète les mêmes actions. La contrepartie est que je dois accepter une interface potentiellement plus chargée et prendre le temps de comprendre les différents espaces. Pour un utilisateur qui déteste explorer ou personnaliser ses outils, cette richesse peut ressembler à une complication.
Les limites qui peuvent faire pencher vers une autre option
La première limite est donc la dépendance au contexte. Une solution de paiement n’est pas jugée uniquement sur son interface, mais sur les endroits où elle fonctionne réellement pour moi. Si mes commerçants, mes habitudes et mes besoins sont déjà parfaitement couverts par une banque ou un portefeuille local, changer n’apportera peut-être aucun gain tangible.
La deuxième limite vient de la densité fonctionnelle. Lorsqu’une application propose paiement et services numériques dans le même espace, il faut parfois faire preuve de plus d’attention pour distinguer une consultation, une commande ou une confirmation de paiement. Je ne considère pas cela comme un défaut absolu, mais comme un compromis à accepter. Les personnes qui privilégient l’interface la plus dépouillée devraient comparer soigneusement avant de migrer.
La troisième limite concerne l’apprentissage. Même si l’installation est gratuite, le véritable coût du changement est le temps passé à comprendre les menus, les parcours et les habitudes de sécurité. Ce coût est faible si je l’utilise souvent et dans un contexte où la centralisation m’aide. Il devient inutile si je l’ouvre rarement. Une application supplémentaire n’est intéressante que lorsqu’elle supprime davantage de friction qu’elle n’en ajoute.
Je serais aussi prudent avant de recommander支付宝 à une personne qui veut une solution exclusivement bancaire. Si son objectif est de gérer un compte, des virements et des documents financiers dans un cadre familier, une application bancaire dédiée peut être plus lisible. De la même manière, quelqu’un qui souhaite simplement payer avec son téléphone sans explorer d’autres services aura probablement intérêt à commencer par l’outil déjà intégré à son environnement mobile.
Le coût réel du passage à支付宝
Le prix d’entrée est simple : l’application est gratuite. Mais une décision raisonnable ne s’arrête pas à ce point. Il faut aussi compter le temps de prise en main, la vérification des usages disponibles dans son contexte et la création d’une nouvelle routine. Pour moi, le changement vaut la peine seulement si je peux identifier au moins une action fréquente que la plateforme rend plus pratique.
Je ne transférerais pas toutes mes habitudes le premier jour. Je commencerais par un usage limité, puis j’observerais si je retrouve facilement mes opérations et si le parcours reste compréhensible. Cette méthode permet de tester la valeur réelle sans rendre immédiatement l’application indispensable. Elle est particulièrement pertinente pour une plateforme qui veut devenir un point central du quotidien.
Pour éviter les mauvaises surprises pratiques, je conserverais également une solution alternative pendant la période d’essai. Si un paiement ne correspond pas à mon parcours habituel ou si je ne retrouve pas rapidement une information, je peux revenir à mon moyen de secours sans interrompre ma journée. Cette approche progressive est, à mon avis, plus saine qu’un remplacement complet décidé sur la seule promesse de centralisation.
À qui je la recommande, et à qui je conseille de passer son chemin
Je recommande支付宝 aux personnes qui recherchent une plateforme de finance et de paiement plus large qu’un portefeuille minimaliste, qui apprécient les services regroupés et qui ont un usage concret compatible avec son écosystème. Elle peut aussi intéresser les utilisateurs prêts à consacrer un peu de temps à la prise en main afin de gagner ensuite en continuité.
Je la recommande moins aux personnes qui veulent une application bancaire très spécialisée, une interface réduite au strict paiement ou une solution déjà parfaitement intégrée à leurs habitudes locales. Dans ces cas, l’ajout d’un nouvel outil risque de créer une seconde routine, sans avantage évident. Je serais également prudent pour un utilisateur qui ne souhaite pas conserver de solution de secours ou qui préfère éviter toute plateforme regroupant de nombreux services.
La note moyenne de 3,4 et le volume important d’évaluations me semblent cohérents avec cette réalité : l’application peut être utile, mais son intérêt dépend fortement de la manière dont chacun l’intègre à son quotidien. Je ne la choisirais pas uniquement parce qu’elle est connue ou largement installée. Je la choisirais parce qu’elle répond à un besoin précis que mes solutions actuelles ne couvrent pas aussi confortablement.
Mon verdict après comparaison des usages
支付宝 est une application de finance ambitieuse, gratuite et clairement orientée vers la réunion du paiement et des services numériques. J’apprécie son potentiel de centralisation, surtout pour quelqu’un qui veut réduire le nombre d’outils utilisés chaque jour. Son développeur, Alipay (Hangzhou) Technology Co. Ltd, l’inscrit dans un écosystème suffisamment large pour dépasser le rôle d’un simple portefeuille.
Mon verdict est favorable, mais conditionnel. Je l’installerais pour tester un usage concret, pas pour remplacer automatiquement ma banque ou tous mes moyens de paiement. Je commencerais par observer la clarté des parcours, la pertinence des services disponibles dans mon contexte et la facilité avec laquelle je peux retrouver mes opérations. Si ces trois éléments sont satisfaisants, la centralisation peut devenir un vrai confort.
En revanche, si je cherche uniquement un paiement mobile rapide et sans détour, je regarderais d’abord les alternatives déjà intégrées à mon téléphone ou proposées par ma banque. Elles peuvent mieux correspondre à une routine minimaliste.支付宝 mérite surtout d’être choisi lorsque son écosystème constitue précisément son avantage, et non lorsque l’on attend de lui le comportement d’une application bancaire classique.
En résumé, 支付宝 vaut le détour pour son approche de plateforme, pas simplement pour sa fonction de paiement. Je le conseillerais à un utilisateur qui sait quel service il veut centraliser et qui accepte de prendre en main un environnement plus riche. Pour les autres, une solution plus spécialisée sera probablement plus directe, plus facile à expliquer et plus adaptée à une utilisation occasionnelle.
FAQ
Qu’est-ce qu’Alipay et à quoi sert cette application ?
Alipay, appelé 支付宝 en chinois, est une application de paiement mobile très utilisée en Chine. Elle permet de régler des achats chez les commerçants, payer en ligne, transférer de l’argent, gérer certaines factures et accéder à divers services numériques. Son interface et ses fonctionnalités sont principalement pensées pour le marché chinois, ce qui peut rendre son utilisation moins intuitive pour les utilisateurs internationaux.
Peut-on utiliser Alipay sans posséder de compte bancaire chinois ?
Oui, dans certains cas, les visiteurs étrangers peuvent créer un compte Alipay avec un numéro de téléphone international et associer une carte bancaire étrangère compatible, notamment Visa ou Mastercard. Toutefois, les fonctions disponibles peuvent être limitées par rapport à celles d’un résident chinois. La vérification d’identité, la banque émettrice et les règles locales peuvent également influencer l’accès aux paiements et aux transferts.
Alipay est-il disponible en français ?
Alipay propose principalement une expérience en chinois, avec certaines sections accessibles en anglais selon la version, la région et le type de service utilisé. La traduction française complète n’est généralement pas garantie. Les voyageurs francophones peuvent donc rencontrer des menus ou des messages en chinois, surtout pour les fonctions avancées. Il est conseillé de vérifier les informations affichées avant de confirmer une opération financière.
Alipay est-il sûr pour effectuer des paiements mobiles ?
L’application utilise habituellement des mécanismes de sécurité comme la connexion protégée, la vérification d’identité, les codes de confirmation et parfois l’authentification biométrique. Malgré cela, aucune plateforme n’est totalement à l’abri des fraudes. Il est préférable de télécharger Alipay depuis une boutique officielle, d’activer les protections disponibles, de ne jamais communiquer ses codes et de contrôler régulièrement les opérations réalisées depuis le compte.
Quels sont les principaux points à vérifier avant de télécharger Alipay ?
Avant l’installation, vérifiez que l’application est disponible dans votre pays et qu’elle est compatible avec votre appareil Android ou iOS. Consultez également les autorisations demandées, les conditions liées à la confidentialité et les méthodes de paiement acceptées. Les frais éventuels, les limites de transaction et la disponibilité des services peuvent varier selon votre région. Une connexion Internet fiable est aussi nécessaire pour la plupart des opérations.


